La Russie en Asie : puissance d’ancrage et dépendances nouvelles
De la frontière chinoise aux sommets de l’ASEAN, les accords et les flux commerciaux révèlent des rapports de force très différents. L’Asie concentre les trois quarts des échanges russes, mais cette réorientation ne signifie pas que Moscou impose les conditions partout : contrats, investissements et votes permettent de mesurer où la Russie pèse réellement.
Inde. Un client majeur (59,86 Md$ d’échanges, dont 44,38 Md$ d’hydrocarbures importés) qui diversifie ses fournisseurs d’armes : 40 % des importations indiennes d’armes majeures en 2021-2025, contre 51 % cinq ans plus tôt.
Asie centrale. Davantage de commerce en valeur (47 Md$), mais une part russe dans le commerce extérieur de la région passée de 23 % à 19 % entre 2021 et 2025.
ASEAN. Une réussite diplomatique à Kazan, mais entre 17,8 et 22 Md$ d’échanges contre 228 Md$ avec la Chine, et 65 M$ d’investissements russes en 2024.
Les camions traversent, Pékin fixe les termes
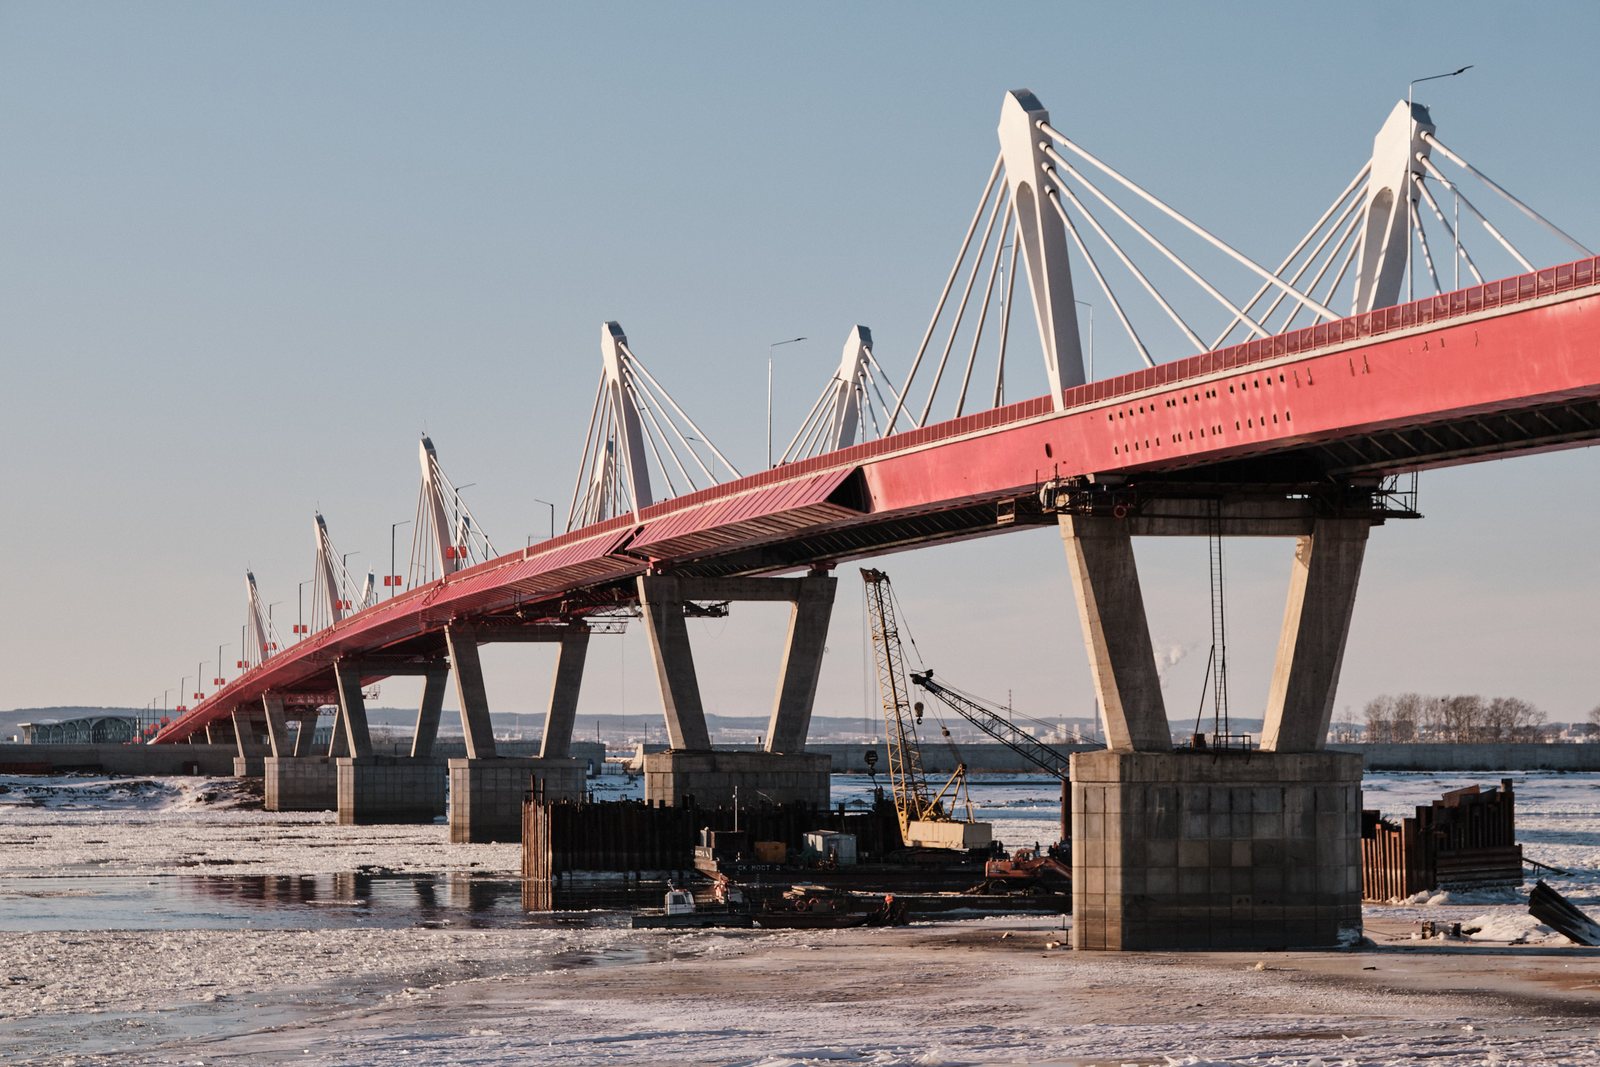
Le 10 juin 2022, des camions empruntent pour la première fois le pont routier sur l’Amour entre Blagovechtchensk, en Russie, et Heihe, en Chine. L’ouvrage s’ouvre à la circulation avec deux ans de retard dus à la pandémie, rapportait Interfax le jour de l’inauguration. Cette infrastructure matérialise une réalité ancienne que le conflit ukrainien a accélérée : la Russie ne découvre pas l’Asie, mais elle y réoriente une proportion croissante de ses échanges. Le vice-Premier ministre chinois Hu Chunhua, intervenant à la cérémonie par vidéo le même jour, appelait à faciliter les formalités douanières et la circulation des marchandises. Derrière le discours sur la connectivité, des transporteurs doivent encore disposer de routes, de créneaux de passage et de clients solvables. Un pont permet le commerce ; il n’en détermine pas le rapport de force. [2][3]
« Je suis convaincu que ce pont deviendra une marque distinctive de Blagovechtchensk et de Heihe. »
Vassili Orlov, gouverneur de la région de l’Amour · Interfax, inauguration du pont Blagovechtchensk–Heihe · 10 juin 2022 · traduction du sensSelon le Service fédéral des douanes russe, dans son bilan de janvier à août 2026 publié sur son canal officiel en octobre, l’Asie représente 75,5 % du commerce extérieur de marchandises de la Russie. Sur les 505,5 milliards de dollars d’échanges totaux déclarés pendant ces huit mois, près des trois quarts sont donc tournés vers ce continent. Les douanes font également état d’une augmentation de 18,1 % des échanges avec l’Asie par rapport à la période comparable de 2025. Elles précisent que les produits minéraux forment 56,1 % des exportations russes, tandis que machines et équipements occupent 48,5 % des importations. Le premier pourcentage ne dit rien, pourtant, du poids de Moscou dans le commerce de chaque économie asiatique. Être fortement dépendant de ses clients n’implique pas que ceux-ci soient, à leur tour, fortement dépendants de leur fournisseur. [1]
La Chine illustre ce déséquilibre possible. D’après les statistiques douanières chinoises reprises par Reuters le 14 janvier 2026, le commerce bilatéral s’est établi à environ 228,1 milliards de dollars en 2025, en recul de 6,9 % en dollars par rapport à 2024. Les exportations chinoises vers la Russie ont reculé plus vite que les importations chinoises en provenance de Russie. Le mouvement peut refléter notamment les prix énergétiques et la demande russe de véhicules chinois ; il n’annonce pas à lui seul une rupture stratégique. La tendance s’est d’ailleurs inversée en 2026 : la Corporation de développement de l’Extrême-Orient et de l’Arctique, citée par TASS le 12 août, fait état d’une hausse d’environ 25 % au premier semestre, à quelque 135 milliards de dollars, tandis que le premier vice-Premier ministre Denis Manturov évoquait début septembre une progression de 22 % pour plus de 135 milliards. Une relation peut ainsi être centrale pour les deux gouvernements, tout en connaissant des cycles commerciaux parfois opposés aux déclarations politiques. [4][5][6]
L’investissement donne un autre éclairage. La Banque eurasiatique de développement évaluait, dans son rapport publié en 2025, le stock d’investissements directs chinois en Russie à 17,4 milliards de dollars au premier semestre de cette année, contre 7,3 milliards en 2016. Les activités extractives représentaient 50,5 % de ce portefeuille, l’industrie manufacturière 39 %. Parmi les réalisations citées figure le complexe gazochimique de l’Amour, dont Sinopec détient 40 %. Cette implantation industrielle empêche d’assimiler le partenariat à un simple échange de pétrole contre automobiles. Mais un stock financier ne mesure ni les technologies transférées, ni la valeur ajoutée locale, ni le financement de chaque extension. Dans son tableau de bord actualisé le 29 octobre 2026, l’institut allemand MERICS souligne aussi le rôle déterminant des hydrocarbures et des biens à double usage, en s’appuyant sur des catégories statistiques qu’il convient de distinguer des conclusions militaires. [7][8]
Le gaz place cette interdépendance sous une lumière plus crue. Selon MERICS, Gazprom a livré 38,8 milliards de mètres cubes par Force de Sibérie 1 en 2025. Le projet supplémentaire Force de Sibérie 2, rebaptisé Force du Baïkal selon une déclaration ministérielle rapportée par Reuters le 2 septembre 2026, prévoit jusqu’à 50 milliards de mètres cubes annuels ; ni le prix commercial définitif ni un calendrier ferme de mise en service n’étaient rendus publics dans cette dépêche. Le fournisseur souhaite une nouvelle conduite, l’acheteur peut négocier ses conditions. Moscou possède des réserves, des capacités industrielles et une frontière commune ; Pékin possède l’accès à un immense marché et des solutions concurrentes d’approvisionnement. La Russie est loin d’être extérieure à l’économie chinoise. Reste à savoir combien de décisions commerciales majeures elle peut prendre sans rechercher préalablement l’accord de Pékin. [8][9]
New Delhi achète, mais choisit ses alliés
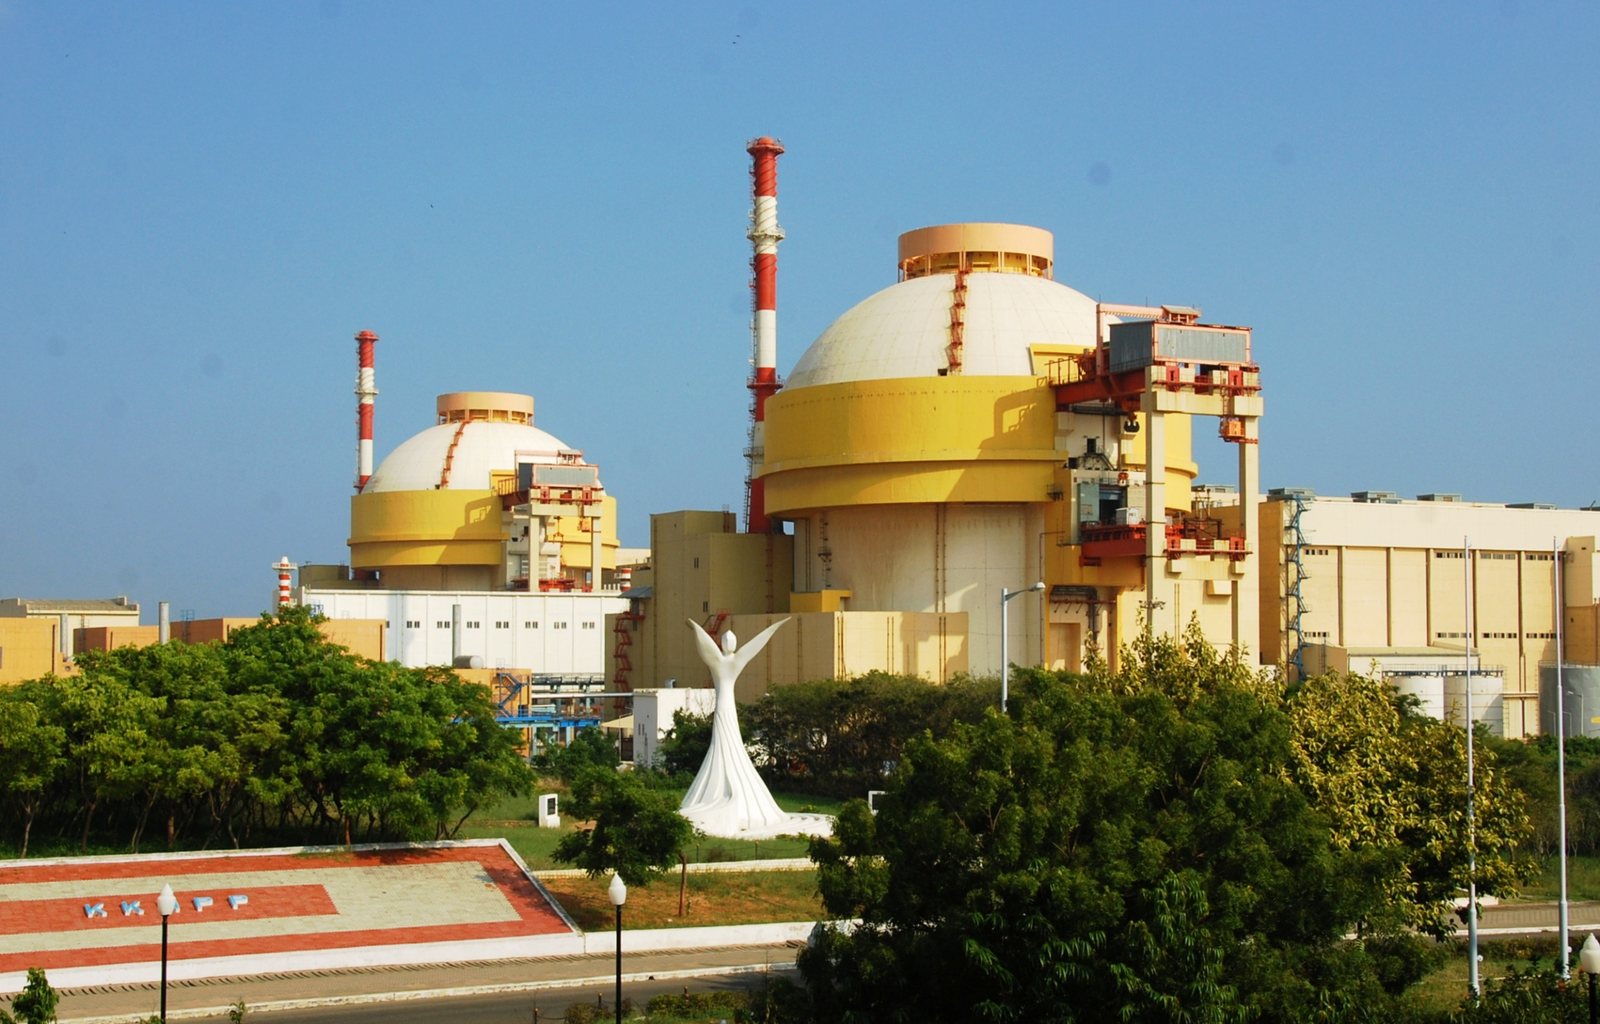
En juin 2026, sur le chantier nucléaire de Kudankulam, dans l’État indien du Tamil Nadu, les unités 3 et 4 construites avec une coopération technique russe atteignent 82,65 % d’avancement physique. Ce taux figure dans une réponse officielle du ministère indien de l’Énergie atomique publiée le 29 juillet 2026 ; les mises en service sont alors attendues en juin 2027 et juin 2028. Les unités 5 et 6 ne sont achevées qu’à 45 %, selon le même document. Les ingénieurs, les commandes d’équipements et les travaux déjà exécutés rappellent qu’une coopération internationale ne se réduit ni à des rencontres de dirigeants ni à un communiqué. L’Inde reste un partenaire de long terme pour l’industrie russe, y compris lorsque New Delhi multiplie ses propres fournisseurs. [12]
Les flux commerciaux se sont toutefois construits autour d’un produit dominant. Le ministère indien du Commerce, dont les statistiques sont reprises par l’India Brand Equity Foundation et consultables sur son portail, chiffre à 59,86 milliards de dollars les échanges de marchandises avec la Russie durant l’exercice indien 2025-2026. L’Inde a importé 55,36 milliards de dollars de produits russes, mais n’a exporté que 4,49 milliards vers ce marché. Le pétrole brut et les produits pétroliers comptent pour 44,38 milliards de dollars de ses importations russes. L’ambassade indienne rappelait en 2026 que le commerce bilatéral avait atteint 68,7 milliards l’exercice précédent. L’achat massif d’hydrocarbures est donc une réalité économique ; il ne prouve pas que l’Inde ait renoncé à sa marge de décision diplomatique ou à ses autres débouchés énergétiques. [10][11]
Cette autonomie apparaît dans les déclarations conjointes comme dans les achats industriels. Lors du sommet de Moscou des 8 et 9 juillet 2024, Narendra Modi et Vladimir Poutine ont réaffirmé leur partenariat stratégique privilégié et adopté, selon la présidence indienne, des objectifs de développement économique à l’horizon 2030. Le communiqué conjoint du 5 décembre 2025 renouvelle cette orientation. Ce sont des engagements diplomatiques réels, non un traité imposant à l’Inde d’adopter les positions russes dans tous les dossiers internationaux. Les gouvernements indiens entretiennent parallèlement des relations avec les États-Unis, la France, le Japon et d’autres partenaires. La question n’est pas de savoir si New Delhi est pour ou contre Moscou, mais quels intérêts concrets chaque coopération sert et dans quels domaines une substitution est envisageable. [13][14]
Le secteur de la défense confirme l’ampleur du lien et sa transformation. Dans sa note du 9 mars 2026, le SIPRI indique que la Russie représentait 40 % des importations indiennes d’armements majeurs sur 2021-2025, contre 51 % sur 2016-2020. La Russie demeure donc un fournisseur significatif, mais perd une part relative dans les achats d’un client historique. Sur l’ensemble du marché mondial, le volume des exportations russes d’armements majeurs a diminué de 64 % entre ces deux périodes, et leur part mondiale est passée de 21 % à 6,8 %. Le même institut constate que 76 % des exportations russes sur 2021-2025 vont vers l’Asie et l’Océanie. Ses mesures portent sur des volumes conventionnels de grandes armes, pas sur la valeur des contrats, les munitions ou l’entretien des matériels déjà livrés. Un appareil russe durablement présent dans une armée étrangère reste une relation technique, même lorsque les commandes nouvelles se diversifient. [15]
À Pyongyang, la relation franchit un autre seuil. Le 19 juin 2024, Vladimir Poutine et Kim Jong-un signent un traité de partenariat stratégique intégrant une assistance mutuelle conditionnelle en cas d’attaque armée, selon le texte divulgué par KCNA et décrit par Yonhap le lendemain. Le 27 avril 2025, les autorités nord-coréennes reconnaissent l’engagement de leurs soldats aux côtés des forces russes dans la région de Koursk, rapporte Reuters. Ce fait distingue une coopération militaire opérationnelle de simples ventes d’équipements. Il ne permet pas, sans pièces supplémentaires, d’établir toutes les quantités de missiles transférés ni les contreparties technologiques éventuelles. Ainsi, deux modèles asiatiques coexistent : une Inde qui négocie sans exclusivité et une Corée du Nord liée à Moscou par des obligations de sécurité étendues. [16][17]
En Asie centrale, l’influence change de forme
Le 28 octobre 2026, le Comité national des statistiques d’Ouzbékistan publie les résultats des neuf premiers mois de l’année. Dans les tableaux des partenaires commerciaux, la Chine occupe 23,2 % des échanges du pays, la Russie 16 %. Cette photographie est plus précise qu’une affirmation générale selon laquelle l’Asie centrale serait devenue chinoise ou demeurerait russe. Les pourcentages additionnent importations et exportations ; ils ne détaillent pas les dépendances propres à chaque filière. Un industriel ouzbek qui achète une machine chinoise peut vendre ses produits sur un marché russe ; un travailleur qui perçoit un revenu en Russie n’en déduit pas que Tachkent doive s’aligner sur Moscou. Les autorités de ces États cherchent aussi leurs propres leviers dans les relations entre puissances. [18]
Le Conseil russe des affaires internationales a présenté le 14 octobre 2026, puis à nouveau discuté le 22 octobre, son rapport sur les formats de coopération dits 5+1 en Asie centrale. Lors de la première présentation, l’institut rapporte que le commerce russe avec les pays de la région, hors Turkménistan, atteignait 47 milliards de dollars en 2025. Mais sa part dans le commerce extérieur cumulé des pays concernés serait passée de 23 % à 19 % de 2021 à 2025. Le constat, relayé lors d’un débat auquel participait Alexeï Maslov, directeur de l’Institut des pays d’Asie et d’Afrique à l’université d’État de Moscou, mérite de rester entier : davantage de commerce en valeur ne signifie pas davantage d’influence relative. Le rapport rappelle en outre la multiplication des formats associant les cinq États de la région à la Russie, à la Chine, à l’Inde, aux États-Unis, à l’Union européenne, au Japon et à la Corée du Sud. [19][21]
Moscou dispose pourtant d’instruments que le seul tableau douanier ne décrit pas. L’Union économique eurasiatique organise des règles communes pour la Russie, le Kazakhstan et le Kirghizistan, parmi d’autres membres ; l’Organisation du traité de sécurité collective maintient un cadre de coopération sécuritaire avec plusieurs États de l’espace postsoviétique. Les réseaux ferroviaires hérités de la période soviétique, l’usage du russe dans les affaires, les universités et les migrations de travail contribuent à la densité des liens. Une étude publiée en février 2026 dans Central Asian Survey relève que la Russie demeure importante dans l’enseignement supérieur au Kazakhstan et au Kirghizistan, alors même que ces pays diversifient leurs coopérations éducatives. Il serait excessif d’assimiler ces relations sociales et institutionnelles à un droit de regard automatique sur les décisions nationales. Leur portée varie selon les capitales et les secteurs. [20]
Les investissements donnent un indicateur différent. Dans son rapport du 25 octobre 2026, la CNUCED estime les flux d’investissements directs étrangers à destination de l’Union économique eurasiatique à 27,2 milliards de dollars en 2025, contre 4,5 milliards en 2024, avec environ 93 % destinés à la Russie. L’organisation précise cependant que la valeur des projets nouveaux annoncés en Russie a diminué de 83 % pour atteindre 250 millions de dollars. Elle juge possible que la hausse des flux résulte pour une part de bénéfices réinvestis ou de restructurations financières. Cette distinction entre transfert de fonds et construction d’usines intéresse toute l’Eurasie. Pour un entrepreneur kazakh, ce qui compte est aussi la possibilité d’accéder à plusieurs marchés sans se trouver captif d’un unique tracé logistique. [22]
C’est pourquoi les infrastructures deviennent un terrain de concurrence tangible. Le ministère russe des Transports indiquait en septembre 2026 que la capacité du BAM et du Transsibérien était de 180 millions de tonnes, avec un objectif de 210 millions à la fin de 2030. Il s’agit de capacité annoncée, non de fret effectivement écoulé. De son côté, la Commission européenne écrivait le 6 février 2026 que le trafic du corridor transcaspien, reliant l’Asie centrale à l’Europe via le Caucase sans traverser la Russie, avait quadruplé depuis 2022. Le CSIS américain examinait, le 16 avril, les obstacles au corridor Nord–Sud envisagé par Moscou, Téhéran et New Delhi. Ces itinéraires ne se remplacent pas mécaniquement : leurs coûts, leurs volumes et leurs destinations diffèrent. Mais leurs promoteurs cherchent tous à transformer des kilomètres de voies en liberté commerciale pour leurs partenaires. Là se joue une part encore ouverte de l’influence russe en Asie centrale. [23][24][25]
À Kazan, les signatures testent le réel
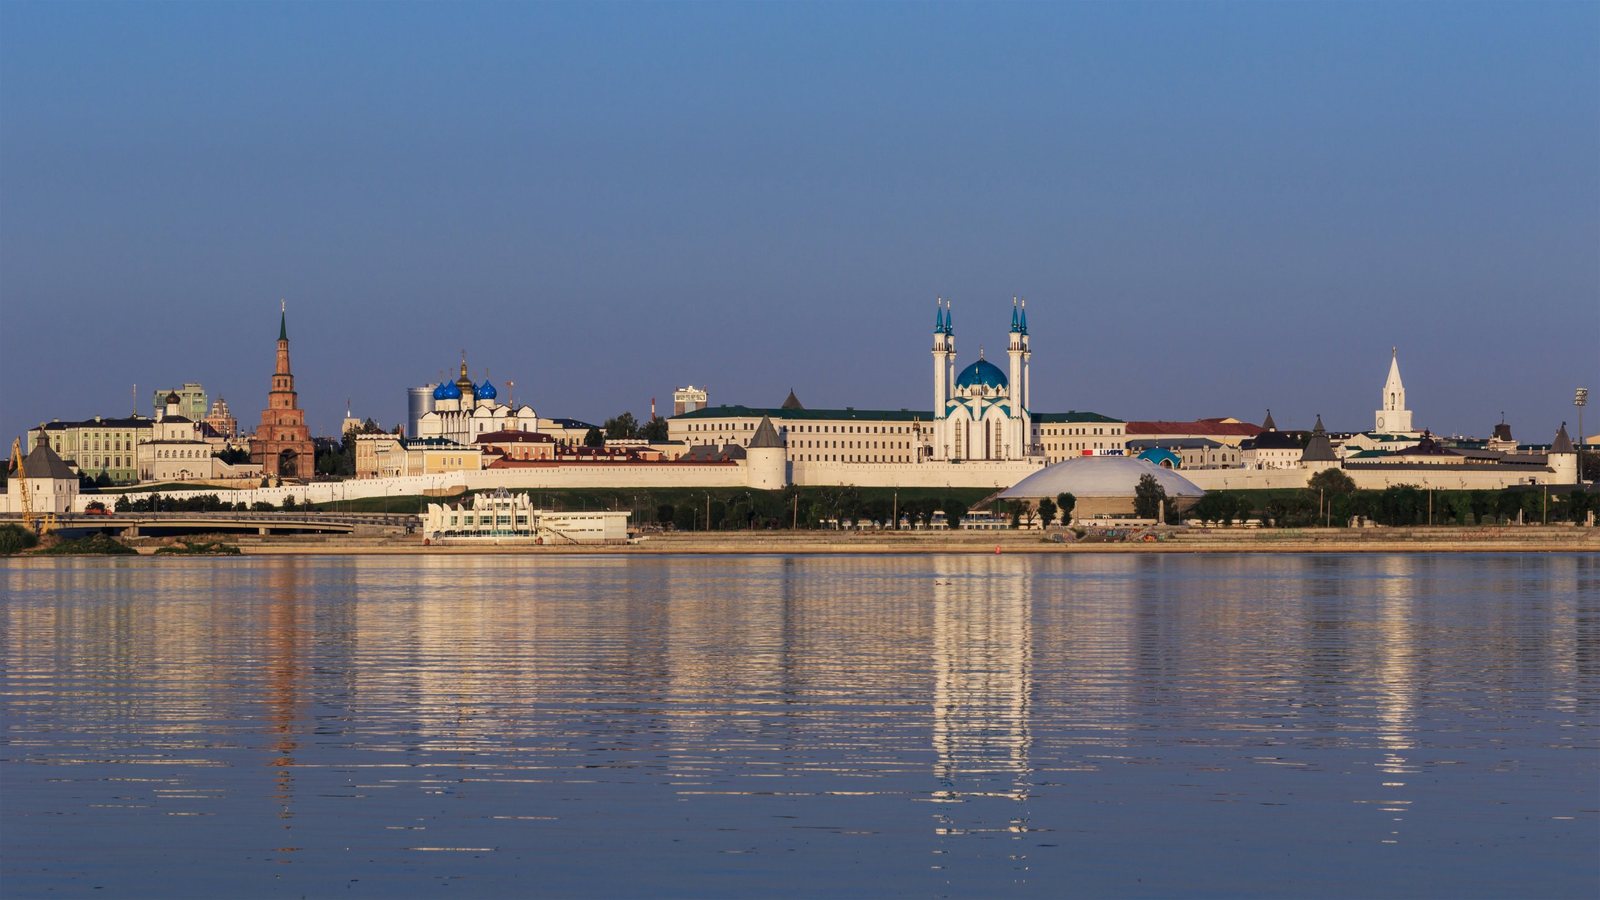
Le 18 juin 2026, les délégations de l’ASEAN se réunissent à Kazan autour du président Vladimir Poutine et du président philippin Ferdinand Marcos Jr., dont le pays assure la présidence de l’organisation. Le secrétariat de l’ASEAN confirme l’adoption d’une déclaration commune, de textes sur l’énergie et la culture et d’un plan d’action pour 2026-2030. Pour Moscou, ce sommet manifeste une capacité de dialogue avec des pays qui cultivent des relations économiques étroites avec plusieurs grandes puissances. TASS présente le document comme un moyen de développer des coopérations pratiques, du transport au numérique. Le 18 juin, Poutine demande également, selon TASS, un recours accru aux monnaies nationales dans les échanges. Rien de cela ne constitue en soi une alliance militaire ni une garantie d’investissements réalisés. [26][27][33]
« Il importe de passer aux monnaies nationales pour les règlements des transactions commerciales. »
Vladimir Poutine, président de la Fédération de Russie · TASS, sommet Russie–ASEAN · 18 juin 2026 · traduction du sensLa vérification commence dans les comptes de l’ASEAN. Le 22 septembre 2026, lors de la consultation des ministres économiques à Manille, son secrétariat retient, à titre préliminaire, 17,8 milliards de dollars d’échanges de marchandises avec la Russie en 2025. Alexander Gabuev, directeur du Carnegie Russia Eurasia Center, écrivait le 25 juin que ce commerce s’élevait à environ 22 milliards de dollars, contre 228 milliards avec la Chine. La divergence de près d’un quart par rapport à la série de l’ASEAN ne peut être effacée sans identifier périmètre et méthode. Les deux sources convergent néanmoins sur l’ordre de grandeur : malgré les rencontres au sommet, la relation économique entre la Russie et l’Asie du Sud-Est demeure beaucoup moins volumineuse que le commerce sino-russe. Une diplomatie visible ne crée pas nécessairement un réseau de sous-traitants, de prêts et de commandes de même dimension. [28][31]
« L’ASEAN ne constituera pas un contrepoids à la dépendance russe envers la Chine. »
Alexander Gabuev, directeur du Carnegie Russia Eurasia Center · Carnegie Politika · 25 juin 2026 · traduction du sensLe contraste est encore plus net pour les capitaux. Le bilan officiel ASEAN de juin 2025 chiffre les flux d’investissements directs de la Russie vers les pays membres à 65,17 millions de dollars pour 2024, contre 196,96 millions en 2023, soit une baisse de 66,9 %. L’ASEAN Investment Report 2025 indique que l’ensemble de la région avait reçu 226 milliards de dollars d’IDE en 2024. La contribution russe représente donc approximativement 0,03 % de ce total annuel, calcul d’ordre de grandeur qui ne doit pas être confondu avec un stock cumulé. À la même période, le secrétariat recensait aussi 2,48 millions de visiteurs russes dans les États membres en 2024, preuve que la relation humaine et touristique ne se confond pas avec le financement industriel. [29][30]
Les lectures de cette séquence divergent sans nécessairement s’annuler. Moscou officiel met en avant la multiplication des mécanismes politiques et des domaines de coopération. L’analyse occidentale d’Alexander Gabuev, publiée par Carnegie en juin 2026, reconnaît la réussite diplomatique du rendez-vous de Kazan mais estime que ses résultats pratiques restent modestes, sans annonce de nouveaux contrats commerciaux. Du côté académique russe, Elena Pyltsina et Georgy Toloraya expliquent, dans une étude de 2026 publiée par l’IMEMO, que le partenariat permet à plusieurs États de l’ASEAN de diversifier leurs relations, tout en subordonnant sa progression à des réalisations concrètes. Ces appréciations apportent davantage que des étiquettes de camps : elles établissent qu’un pays asiatique peut souhaiter intensifier les relations avec Moscou précisément pour ne pas dépendre exclusivement d’une seule autre puissance. [33][31][32]
La distinction entre objectifs et résultats vaut aussi pour les positions chinoises. Au lendemain de la signature par Donald Trump d’une loi américaine alourdissant les sanctions contre la Russie, le ministère chinois du Commerce a déclaré le 19 septembre 2026, selon TASS et le Global Times, s’opposer aux sanctions unilatérales dépourvues d’autorisation de l’ONU ainsi qu’aux sanctions secondaires visant d’autres pays pour leurs relations avec des tiers, et se réserver le droit de prendre les mesures nécessaires pour protéger ses entreprises. Cette réaction défend les intérêts de Pékin ; elle n’établit pas que chaque banque chinoise accepte les mêmes risques. Entre les annonces de Kazan, les données de l’ASEAN et les prudences des analystes, un fait résiste : la Russie reste un interlocuteur recherché, mais les États sud-est-asiatiques conservent leurs propres priorités. La visite à Moscou du secrétaire général de l’ASEAN, Kao Kim Hourn, du 13 au 15 octobre 2026 ouvre désormais le test le plus difficile : suivre les projets après les signatures. [34][35][36]
À l’ONU, les intérêts départagent les partenaires
À New York, le 24 février 2025, les représentants des États votent à l’Assemblée générale des Nations unies sur une résolution relative à la paix en Ukraine. Le texte A/RES/ES-11/7 est adopté par 93 voix pour, 18 contre et 65 abstentions, selon le registre officiel. Près de trois ans plus tôt, le 2 mars 2022, une autre résolution avait recueilli 141 voix pour, 5 contre et 35 abstentions. Ces deux scrutins n’avaient ni le même contenu exact ni le même environnement diplomatique ; leur comparaison ne suffit donc pas à mesurer une adhésion à Moscou. Elle montre que le nombre de partenaires commerciaux de la Russie ne saurait être converti en un nombre équivalent d’alliés politiques. En février 2025, la Chine et l’Inde se sont abstenues, tandis que la Corée du Nord votait contre : une abstention n’est pas un soutien. [37][38]
L’indépendance se mesure également au paiement des marchandises. Dans son bilan 2025 publié en 2026, la Banque de Russie indique qu’environ 85 % des règlements extérieurs étaient effectués en roubles ou en monnaies de pays partenaires. Elle détaille 53,7 % des recettes d’exportation réglées en roubles et 54,4 % des paiements d’importation dans cette devise ; les monnaies des pays partenaires complètent la majeure partie du solde hors devises occidentales. L’effort de transformation des circuits commerciaux est donc observable. Le même document indique que des solutions alternatives continuent d’être étudiées avec des partenaires bilatéraux et dans les enceintes BRICS et OCS. Il ne confirme pas l’existence d’une infrastructure multilatérale des BRICS réglant déjà sans difficulté l’ensemble du commerce de ses membres. La monnaie de facturation ne règle pas les problèmes de change et de convertibilité. [39]
Les BRICS et l’Organisation de coopération de Shanghai offrent des espaces de négociation. Mais la participation à ces cadres ne crée pas une discipline diplomatique comparable à une alliance formelle. Dans certains dossiers, Pékin défend le commerce avec Moscou tout en protégeant ses propres établissements financiers des mesures restrictives américaines : le 19 septembre 2026, son ministère du Commerce rejetait le principe de sanctions secondaires et invoquait les droits des entreprises chinoises. Cette réaction défend les intérêts de Pékin, non toutes les positions russes. New Delhi protège aussi ses achats et sa coopération nucléaire sans déléguer sa politique étrangère. Pour évaluer l’influence russe, il faut observer des décisions vérifiables : vote, contrat, financement, livraison ou accord de sécurité effectivement appliqué. [34][35]
Les échéances industrielles donnent des tests moins équivoques que les formules diplomatiques. En Inde, les réacteurs 3 et 4 de Kudankulam doivent, selon l’état officiel publié en juillet 2026, entrer en service en 2027 puis 2028. Le complexe gazochimique de l’Amour est attendu en 2027 selon la Banque eurasiatique de développement (2025). À l’Est, le ministère russe des Transports vise pour 2030 une capacité de 210 millions de tonnes sur les axes BAM et Transsibérien. Le plan ASEAN 2026-2030 appelle des projets financés et des paiements utilisables. Quant à Force de Sibérie 2, les paramètres de prix et de financement rendus publics restent insuffisants pour confondre décision politique et gaz déjà livré. Leur réalisation mesurera l’influence de Moscou. [12][7][23][27][9]
| Dossier | Échéance annoncée | À contrôler |
|---|---|---|
| Kudankulam 3 et 4 (Inde) | Mises en service attendues en juin 2027 et juin 2028 ; 82,65 % d’avancement en juin 2026 | Respect du calendrier ; unités 5 et 6 à 45 % |
| Complexe gazochimique de l’Amour | Attendu en 2027 | Montée en charge et valeur ajoutée locale |
| BAM et Transsibérien | Capacité de 210 Mt fin 2030 (180 Mt aujourd’hui) | Fret effectivement écoulé, et non capacité annoncée |
| Plan d’action Russie–ASEAN | Période 2026-2030 | Projets financés, paiements utilisables |
| Force de Sibérie 2 (Force du Baïkal) | Jusqu’à 50 Gm³/an ; pas de calendrier ferme public | Prix commercial, financement, décision d’investissement |
Cette distinction vaut également pour les habitants de l’Extrême-Orient russe. Au passage de Blagovechtchensk vers Heihe, ouvert en juin 2022, les camions empruntent une infrastructure réelle ; on peut en contrôler les horaires, les tarifs, les délais et la quantité de fret. Au sein des pays voisins, chefs d’entreprise, étudiants et ouvriers feront leurs choix selon les emplois, les formations et les marchés accessibles, pas selon les seuls discours prononcés à Moscou, Pékin ou Kazan. La Russie ne se trouve pas à la périphérie de l’Asie dans les domaines de l’énergie, de certaines technologies, de la défense ou des corridors terrestres. Elle n’y occupe pas non plus une position de commandement uniforme. Son influence est forte là où ses partenaires ont besoin de ses ressources ou de ses capacités ; elle devient négociée là où ils disposent d’alternatives. Au prochain passage de frontière, le chargement d’un camion dira ce qui circule. Son prix et les conditions du contrat diront davantage : qui a réellement choisi les termes de l’échange ? [2]
Chronologie
10 juin 2022 — Ouverture à la circulation du pont routier de Blagovechtchensk à Heihe.
13 juillet 2023 — Les ministres des Affaires étrangères de l’ASEAN et de Russie adoptent à Jakarta une déclaration sur leur partenariat stratégique.
19 juin 2024 — La Russie et la Corée du Nord signent à Pyongyang leur traité de partenariat stratégique.
8 et 9 juillet 2024 — Le sommet Modi–Poutine à Moscou fixe des orientations économiques jusqu’en 2030.
24 février 2025 — Vote de la résolution ES-11/7 à l’ONU : 93 pour, 18 contre et 65 abstentions.
27 avril 2025 — Pyongyang confirme la participation de militaires nord-coréens à des opérations dans la région de Koursk.
5 décembre 2025 — L’Inde et la Russie publient une déclaration commune renouvelant leur partenariat stratégique.
14 janvier 2026 — Les douanes chinoises font état d’un recul du commerce sino-russe en 2025.
18 juin 2026 — Le sommet Russie–ASEAN à Kazan adopte son plan d’action pour 2026-2030.
22 septembre 2026 — L’ASEAN publie son évaluation préliminaire des échanges 2025 avec la Russie, à 17,8 milliards de dollars.
25 octobre 2026 — La CNUCED publie son rapport sur les investissements dans l’Union économique eurasiatique.
Sources
- 01 Service fédéral des douanes de Russie — résultats janvier–août 2026 (canal Telegram officiel), octobre 2026 — t.me/customs_rf
- 02 Interfax — ouverture du pont sur l’Amour, 10 juin 2022 — interfax.com
- 03 Conseil des affaires d’État de Chine — ouverture du pont, 10 juin 2022 — english.www.gov.cn
- 04 Reuters — commerce Chine–Russie en 2025, 14 janvier 2026 — reuters.com
- 05 TASS — commerce Russie–Chine au premier semestre 2026, 12 août 2026 — tass.com
- 06 TASS — déclaration de Denis Manturov sur le commerce avec la Chine, 3 septembre 2026 — tass.com
- 07 Banque eurasiatique de développement — rapport Chine–Eurasie 2025 — eabr.org
- 08 MERICS — tableau de bord Chine–Russie, actualisé le 29 octobre 2026 — merics.org
- 09 Reuters — Force de Sibérie 2 rebaptisée Force du Baïkal, 2 septembre 2026 — reuters.com
- 10 Ministère indien du Commerce — portail statistique officiel — trade-analytics.commerce.gov.in
- 11 IBEF — commerce Inde–Russie, exercice 2025-2026 — ibef.org
- 12 Gouvernement indien — réponse parlementaire sur Kudankulam, 29 juillet 2026 — pib.gov.in
- 13 Gouvernement indien — déclaration commune du sommet de Moscou, juillet 2024 — pmindia.gov.in
- 14 Ministère indien des Affaires étrangères — déclaration commune du 5 décembre 2025 — mea.gov.in
- 15 SIPRI — transferts d’armements 2021–2025, 9 mars 2026 — sipri.org
- 16 Yonhap — traité Russie–Corée du Nord, 20 juin 2024 — en.yna.co.kr
- 17 Reuters — déploiement nord-coréen, 27 avril 2025 — reuters.com
- 18 Comité national des statistiques d’Ouzbékistan — commerce extérieur, 28 octobre 2026 — stat.uz
- 19 RIAC — présentation du rapport « format 5+1 », 14 octobre 2026 — russiancouncil.ru
- 20 Central Asian Survey — Sirke Mäkinen, 25 février 2026 — tandfonline.com
- 21 RIAC — réunion du 22 octobre 2026 sur le format 5+1 — russiancouncil.ru
- 22 CNUCED — Union économique eurasiatique, rapport d’investissement, 25 octobre 2026 — unctad.org
- 23 Ministère russe des Transports — BAM et Transsibérien, septembre 2026 — mintrans.gov.ru
- 24 Commission européenne — corridor transcaspien, 6 février 2026 — enlargement.ec.europa.eu
- 25 CSIS — corridor Nord–Sud, 16 avril 2026 — csis.org
- 26 ASEAN — sommet de Kazan, 18 juin 2026 — asean.org
- 27 ASEAN — plan d’action global 2026–2030 — asean.org
- 28 ASEAN — déclaration des ministres de l’Économie ASEAN–Russie, 22 septembre 2026 — asean.org
- 29 ASEAN — relations ASEAN–Russie, bilan de juin 2025 — asean.org
- 30 ASEAN — Investment Report 2025 — asean.org
- 31 Carnegie Politika — Alexander Gabuev, 25 juin 2026 — carnegieendowment.org
- 32 IMEMO — Elena Pyltsina et Georgy Toloraya, 2026 — imemo.ru
- 33 TASS — déclaration de Vladimir Poutine à Kazan, 18 juin 2026 — tass.com
- 34 TASS — position du ministère chinois du Commerce sur la nouvelle loi américaine, 19 septembre 2026 — tass.com
- 35 Global Times — le ministère chinois du Commerce et les sanctions secondaires, 19 septembre 2026 — globaltimes.cn
- 36 ASEAN — visite de travail du secrétaire général à Moscou, 13–15 octobre 2026 — asean.org
- 37 ONU — résolution ES-11/1, vote du 2 mars 2022 — digitallibrary.un.org
- 38 ONU — résolution ES-11/7, vote du 24 février 2025 — digitallibrary.un.org
- 39 Banque de Russie — bilan 2025, section 4.3, publié en 2026 — cbr.ru
Méthodologie et limite temporelle. Dossier arrêté au 31 octobre 2026. Les chiffres déclarés par les gouvernements, les institutions et les organisateurs sont présentés comme tels. Quand deux séries divergent (échanges Russie–ASEAN en 2025, commerce sino-russe au premier semestre 2026), les deux sont indiquées avec leur source. Les citations sont des traductions du sens. Une signature, un communiqué conjoint, un flux commercial, un stock d’investissements et une livraison effective sont traités comme des catégories distinctes. Les données susceptibles d’évoluer requièrent des actualisations ultérieures. Ce document est une synthèse journalistique et non une certification comptable ou juridique.